La emergencia del 8 de octubre dejó más de 2.000 inmuebles afectados y volvió a poner en discusión la protección financiera frente a desastres naturales. Las Asociación de Aseguradores de Chile advierte que no todas las pólizas de vivienda cubren inundaciones o aluviones.
El aluvión que afectó a San Carlos de Apoquindo el pasado 8 de octubre, dejó un amplio registro de daños materiales y cientos de familias afectadas. Pero la emergencia también expuso una realidad del mercado asegurador chileno: una parte importante de las viviendas no cuenta con protección financiera frente a fenómenos naturales.
Según el balance de Senapred, el aluvión dejó 384 damnificados, 1.000 personas evacuadas, 6 lesionados y 2.056 inmuebles habitacionales con distintos niveles de afectación.
La magnitud de los daños volvió a instalar preguntas sobre el funcionamiento de los seguros de vivienda y las condiciones necesarias para recibir una indemnización.
La brecha de aseguramiento en Chile
Uno de los antecedentes que surgió tras la emergencia es el bajo nivel de protección de las viviendas frente a determinados riesgos.
De acuerdo con información de la Asociación de Aseguradores de Chile (AACH), aproximadamente una de cada tres viviendas del país cuenta con un seguro con cobertura frente a incendios, y la proporción con cobertura frente a sismos y otros riesgos de la naturaleza es menor. En el caso de los vehículos, uno de cada tres está asegurado.
Sin embargo, disponer de este tipo de póliza no significa necesariamente estar protegido frente a un aluvión. Los daños provocados por inundaciones, desbordes o deslizamientos pueden requerir coberturas adicionales, dependiendo del contrato.
La situación resulta especialmente relevante para propietarios que mantienen seguros asociados a créditos hipotecarios, ya que la protección de la estructura de la vivienda puede ser distinta de aquella destinada a cubrir muebles, electrodomésticos y otros bienes.
En su análisis posterior a la emergencia, la Asociación también advirtió sobre la necesidad de avanzar hacia mecanismos de prevención y transferencia de riesgos que permitan reducir las pérdidas económicas que enfrentan las familias después de una catástrofe.
¿Qué seguros pueden responder?
La posibilidad de recibir una indemnización depende del tipo de seguro contratado, las coberturas adicionales y las exclusiones establecidas en la póliza.
En las viviendas, los seguros de incendio pueden incorporar protección frente a determinados fenómenos naturales. Algunas pólizas también contemplan gastos asociados al retiro de escombros o a la inhabitabilidad temporal del inmueble.
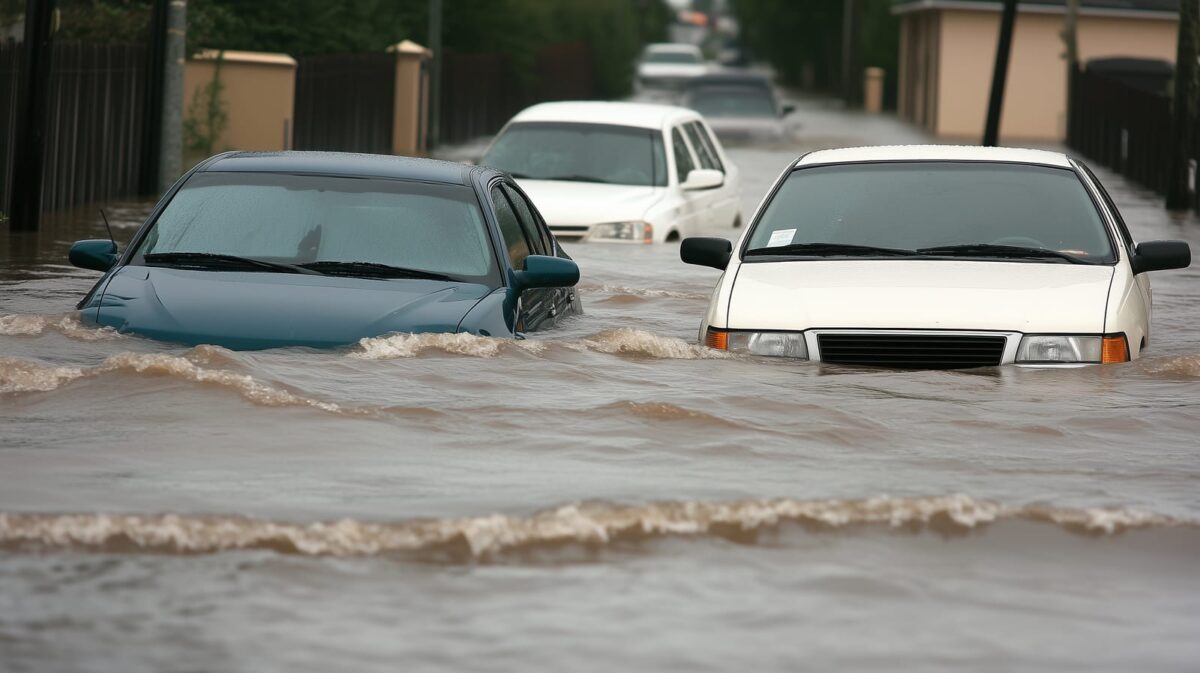
En el caso de los vehículos, la cobertura por daños derivados de inundaciones o aluviones tampoco es automática. Existen contratos que contemplan estos riesgos y otros que los excluyen, como cuando el conductor ingresa voluntariamente a una zona inundada y el vehículo resulta dañado por el ingreso de agua al motor.
Tras lo ocurrido en Las Condes, la Asociación entregó recomendaciones a las personas afectadas para documentar los daños y revisar sus contratos antes de iniciar el proceso de indemnización.
Entre las principales medidas se encuentran fotografiar o grabar los daños cuando sea seguro hacerlo, y antes de iniciar la limpieza, el retiro de escombros o las reparaciones, conservar los comprobantes de gastos de emergencia y denunciar el siniestro lo antes posible.
Seguros de salud: qué ocurre con los gastos médicos tras una catástrofe natural
Los efectos de un aluvión no se limitan a los daños materiales. Las personas afectadas también pueden requerir atención médica por lesiones, fracturas u otras complicaciones derivadas de la emergencia.
Frente a estas situaciones, los seguros de salud pueden contribuir a financiar determinados gastos de atención médica, siempre que las prestaciones estén contempladas en la póliza y no exista una exclusión aplicable. La cobertura puede incluir consultas de urgencia, hospitalizaciones, exámenes o tratamientos posteriores, dependiendo del contrato.
En Chile, una de cada dos personas cuenta con un seguro complementario de salud, lo que permite reembolsar gastos que no hayan sido cubiertos completamente por Fonasa o Isapre. Sin embargo, es necesario revisar los deducibles, topes de indemnización y condiciones específicas de cada póliza.
La Asociación dispone de información sobre el funcionamiento de los seguros complementarios de salud, que permite comprender cómo operan estos mecanismos de reembolso y qué aspectos deben considerarse al utilizarlos.
En emergencias de esta naturaleza, conservar los comprobantes de atención médica y los documentos que acrediten los gastos facilita la posterior presentación de solicitudes de reembolso ante la aseguradora, cuando corresponda.